一人暮らしの生活費を抑えたいと思っても、「何から見直せばよいのかわからない」「食費や趣味を我慢するのはつらい」と悩んでいませんか。
無理なく続けるには、すべての出費を切り詰めるのではなく、固定費や使っていないサービスなど、負担を減らしやすい支出から見直すことが大切です。
一方で、健康や仕事、住まいの安心につながるお金まで削りすぎると、暮らしに無理が生じることもあります。
この記事では、家賃・通信費・食費・光熱費などの整え方に加え、趣味や交際費との付き合い方、見直し後のお金を貯蓄へ回す方法まで紹介します。
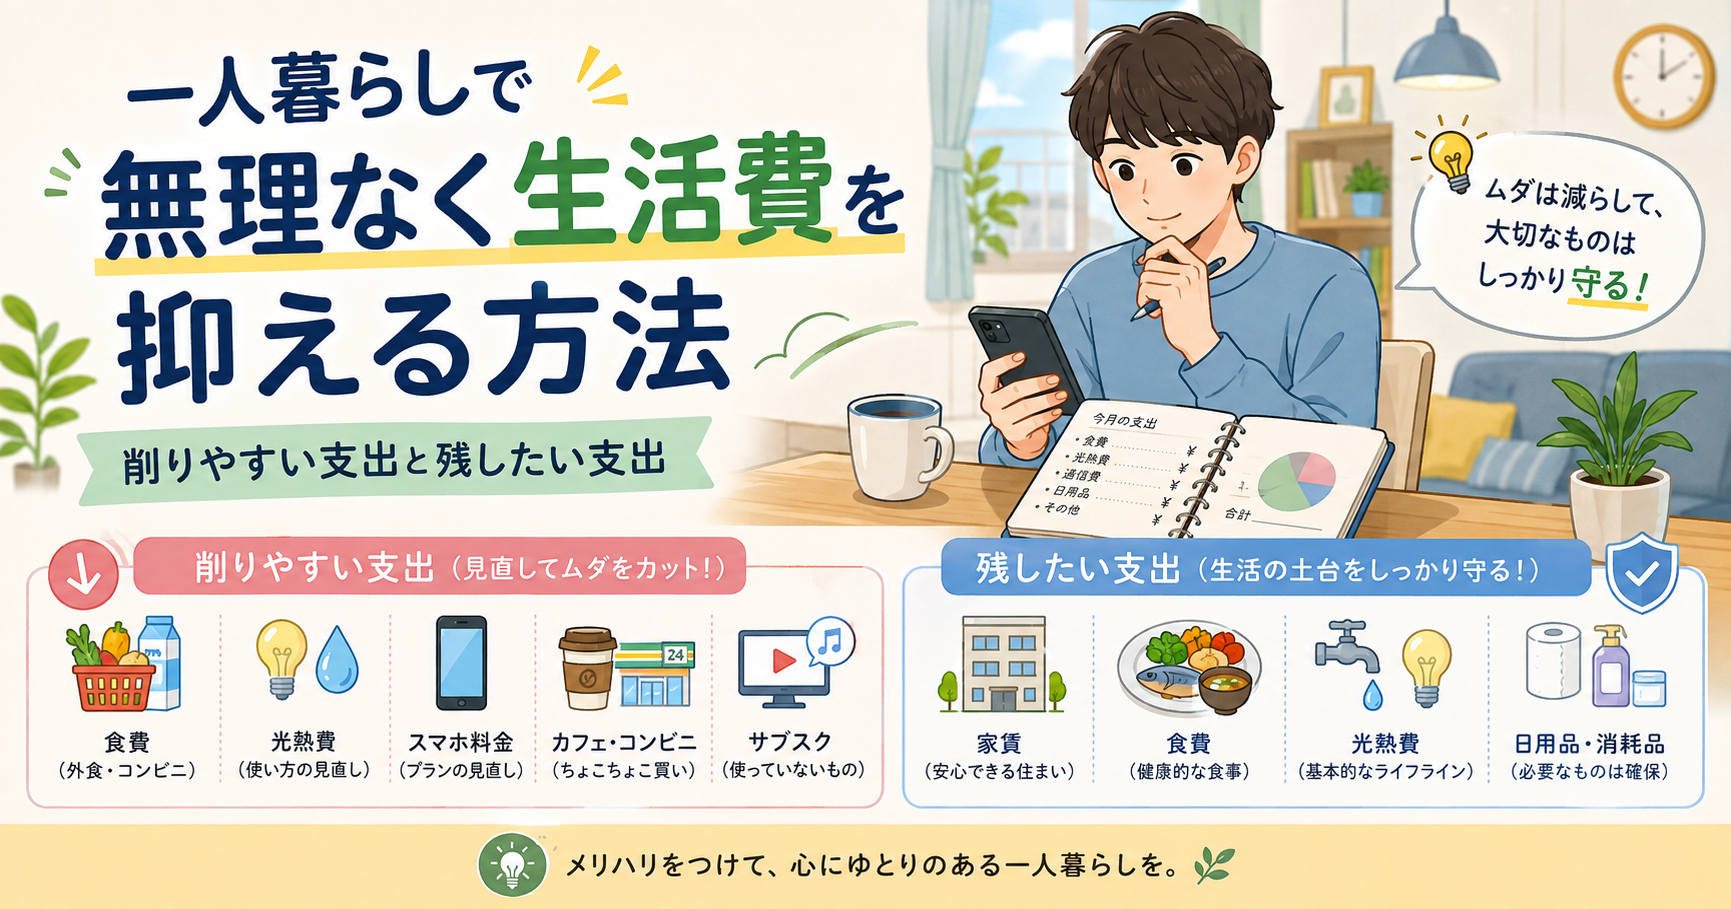
削りやすい支出と残したい支出を整理して、自分の生活に合った無理のない見直し方を見つけていきましょう。
この記事でわかること
- 固定費や使っていないサービスから見直す方法
- 家賃・通信費・食費・光熱費を無理なく整えるポイント
- 趣味・交際費や健康・仕事に関する支出の残し方
- 見直しで生まれた余裕を貯蓄と急な出費への備えに回す方法
- 一人暮らしの生活費は、固定費と使っていない支出から見直すと無理なく抑えやすい
- まずは家賃・食費・通信費などの支出を見える化して見直す場所を決める
- 家賃は収入とのバランスを確認し、更新や引っ越しのタイミングで整える
- 通信費は料金プラン・不要なオプション・ネット回線を整理すると下げやすい
- サブスクや定額サービスは、利用頻度が低いものを止めて必要なものを残す
- 食費は自炊だけに頼らず、買い方と選び方を変えると続けやすい
- 光熱費と日用品費は、契約内容と買いすぎを見直して抑える
- 交際費と趣味代はゼロにせず、月の上限を決めて楽しむ
- 健康・仕事・住まいの安心につながる支出は削りすぎない
- 生活費を抑えた後は、先取りで貯蓄と急な出費への備えを作る
- まとめ
一人暮らしの生活費は、固定費と使っていない支出から見直すと無理なく抑えやすい
一人暮らしの生活費を無理なく抑えるには、毎月決まって出ていく固定費と、利用していないサービスから見直すのが基本です。
食事や趣味を一律に我慢するのではなく、支払っている金額に対して満足度が低い出費だけを減らすと、生活の質を守りながら続けられます。
見直しで生まれた余裕は、そのまま使わず、予備費と貯蓄へ先に分けておきましょう。
毎月自動で出る固定費を最初に確認する
固定費とは、利用回数にかかわらず、毎月または定期的に支払いが発生する費用です。
一度の見直しで翌月以降の負担も軽くなるため、日々の細かな買い物を我慢するより、少ない手間で生活費を整えやすい特徴があります。
まずは銀行口座やクレジットカードの明細を数か月分確認し、自動で支払われている項目を拾い出してみてください。
| 確認する支出 | 見るポイント |
|---|---|
| 毎月ほぼ同じ金額の支払い | 現在の暮らしに合っているか |
| 年単位で更新される契約 | 更新時期と利用頻度を把握しているか |
| 少額の自動決済 | 契約したまま忘れていないか |
| 内容が分かりにくい引き落とし | サービス名と契約内容を説明できるか |
金額の大きさだけでなく、支払いが自動化されていて意識しにくい項目を探すことがポイントです。
少額でも使っていない支出が複数あれば、整理することで毎月の余裕につながります。
ただし、契約を変更する前には、解約条件や更新時期、再契約の手間なども確認しておくと安心です。
満足度の低い出費だけを減らして生活の質を守る
支出を減らすときは、金額だけを基準にすると、必要なものや楽しみまで手放しやすくなります。
そこで、それぞれの出費を「よく使っているか」「支払った分だけ満足できているか」という視点で分けてみましょう。
- なくても生活がほとんど変わらない支出
- 契約したものの利用していないサービス
- 同じ役割のものが重複している支出
- 何となく続けている習慣的な買い物
こうした項目は、比較的見直しやすい支出です。
反対に、日々の疲れを軽くするもの、人とのつながりを保つもの、仕事や暮らしの安定に役立つものは、金額だけで判断しないほうがよい場合があります。
節約の目的は、支出をできる限り減らすことではなく、自分に必要なものへお金を回せる状態を作ることです。
迷う支出はすぐにやめず、まず一時停止したり、利用回数を記録したりして、なくても困らないか確かめる方法もあります。
我慢した感覚が強い見直しは元に戻りやすいため、満足度への影響が小さい項目から始めると続けやすくなります。
節約分は予備費と貯蓄に先に分ける
生活費を見直して余裕が生まれても、普段使う口座に残したままだと、使えるお金だと感じやすくなります。
見直しによって減った金額は、給料が入った段階で予備費と貯蓄へ分ける仕組みにしておきましょう。
| 分け先 | 主な役割 |
|---|---|
| 予備費 | 家電の買い替えや予定外の支払いなどに備える |
| 貯蓄 | 将来の予定やまとまった出費に向けて残す |
最初から大きな金額を設定する必要はなく、無理なく残せる範囲から始めることが大切です。
収入や支出が月によって変わる場合は、決まった金額ではなく、節約できた分の一部を移す方法でも構いません。
固定費の見直し、満足度の低い出費の整理、節約分の取り分けをひとつの流れにすると、生活を窮屈にせず家計の余裕を積み上げやすくなります。
まずは家賃・食費・通信費などの支出を見える化して見直す場所を決める
生活費を無理なく抑えるには、最初に家賃・食費・通信費などへ毎月いくら使っているかを確認しましょう。
細かな家計簿を毎日つけなくても、口座履歴や決済履歴を1〜3か月分振り返れば、おおよその支出は把握できます。
支出を固定費・変動費・特別支出に分け、金額が大きい項目や予算との差が大きい項目から確認すると、見直す場所を決めやすくなります。
口座履歴や決済履歴を見れば家計簿が続かなくても把握できる
家計簿が続かない場合は、銀行口座、クレジットカード、スマートフォン決済などの履歴をまとめて確認する方法があります。
まずは直近1か月分を開き、住居、食事、通信、日用品、移動、娯楽など、何に使ったお金なのかを大まかに分類してみましょう。
現金払いが多い人は、レシートを1週間だけ保管したり、財布から減った金額をメモしたりするだけでも傾向をつかめます。
- 給料が入る口座から、家賃や公共料金などの引き落としを確認します。
- カードやスマートフォン決済の履歴から、買い物や外食の金額を確認します。
- 現金で使った金額を加え、1か月の支出合計を出します。
- 内容が分からない支払いと、想定より大きかった項目に印を付けます。
最初から数円単位まで合わせようとすると負担になりやすいため、まずは千円単位の概算でも構いません。
大切なのは完璧な記録ではなく、お金がどこへ流れているかを把握することです。
支出を見てもすぐに必要性を判断できない場合は、「必要」「楽しみ」「内容不明」のように仮分けすると整理しやすくなります。
生活費は固定費・変動費・特別支出の3つに分ける
支出は毎月の動き方によって、固定費・変動費・特別支出の3つに分けると全体像が見えやすくなります。
| 分類 | 特徴 | 主な項目 |
|---|---|---|
| 固定費 | 毎月ほぼ一定の金額が発生する | 家賃、通信費、保険料、定額サービス |
| 変動費 | 行動や使い方によって金額が変わる | 食費、日用品費、光熱費、交際費、趣味代 |
| 特別支出 | 毎月ではないものの定期的または突発的に発生する | 帰省費、家電購入費、更新料、冠婚葬祭費 |
特別支出を普段の生活費に含めずにいると、支払いが発生した月だけ大幅な赤字に見えることがあります。
年間にかかりそうな金額を見積もり、12か月で割った金額を月の予算に含めると、実際の負担に近い家計になります。
見直し候補を探すときは、金額が大きい、利用実態が分からない、同じ目的の支払いが重複しているという3点を確認しましょう。
この段階ではすぐに削る必要はなく、確認が必要な項目として印を付けるだけで十分です。
平均額は目安にして、自分の収入と暮らしに合う予算を作る
一人暮らしの生活費の平均額は参考になりますが、住む地域、通勤方法、勤務時間、過ごし方によって必要な金額は変わります。
平均より高い項目があっても、それが自分の生活に欠かせない支出なら、金額だけで減らす必要はありません。
反対に、平均より低くても毎月の収支が合っていない場合は、別の項目を含めて予算を整える必要があります。
予算は、次の順番で考えると作りやすくなります。
- 手取り収入を確認します。
- 固定費と毎月必要な変動費を差し引きます。
- 特別支出として月ごとに確保したい金額を加えます。
- 残った範囲で自由に使える金額を決めます。
収入が月によって変わる場合は、好調な月ではなく、収入が少なめの月を基準にすると予算を守りやすくなります。
平均額に自分を合わせるのではなく、手取り収入と暮らしの優先順位に合わせて予算を作ることが大切です。
まずは1か月試し、実際の支出との差を見ながら調整すれば、無理のない見直し候補がはっきりしてきます。
家賃は収入とのバランスを確認し、更新や引っ越しのタイミングで整える
家賃は生活費に占める割合が大きいものの、契約後すぐに変更するのは簡単ではありません。
管理費や通勤費まで含めた住居費を確認し、契約更新や転勤などの節目に見直すと、無理のない形で整えやすくなります。
住み替える場合は、家賃の安さだけで決めず、初期費用を何か月で回収できるかまで考えることが大切です。
家賃だけでなく管理費や通勤費も含めて住居費を考える
部屋にかかる負担を確認するときは、家賃だけでなく、毎月支払う管理費や共益費なども合計します。
駐車場や駐輪場を借りている場合は、その利用料も住居費に含めて考えましょう。
さらに、住む場所によって変わる通勤費も確認すると、実際の負担を比べやすくなります。
| 確認する項目 | 主な内容 |
|---|---|
| 部屋の費用 | 家賃、管理費、共益費 |
| 付帯する費用 | 駐車場代、駐輪場代、町内会費など |
| 移動にかかる費用 | 自己負担となる電車代、バス代、ガソリン代など |
| 勤務先からの補助 | 住宅手当、通勤手当など |
たとえば、郊外の部屋は家賃が低くても、通勤費の自己負担や移動時間が増えることがあります。
反対に、家賃が少し高くても職場に近く、交通費や移動の負担を抑えられるなら、自分に合っている場合があります。
家賃だけの金額ではなく、住むことで毎月発生する費用をまとめて比べることがポイントです。
会社の住宅手当や通勤手当には条件が設けられている場合があるため、就業規則や社内の案内も確認しておくと安心です。
住み替えは初期費用と毎月の削減額を比べて判断する
家賃の低い部屋を見つけても、すぐに住み替えたほうがよいとは限りません。
引っ越しには、新居の契約費用、引っ越し業者への支払い、家具やカーテンの買い替えなど、まとまった費用がかかることがあります。
現在の住まいを退去する際に必要となる費用や、契約更新が近い場合の更新費用も含めて比較しましょう。
- 引っ越しに必要な費用を見積もります。
- 現在と住み替え後の住居費の差を計算します。
- 初期費用を毎月の削減額で割り、回収までの期間を確認します。
- 今後その部屋に何年ほど住む予定かを考えます。
たとえば、住み替えに30万円かかり、毎月の住居費が1万円下がる場合、単純計算では費用を回収するまでに30か月かかります。
数年住む予定なら候補になりますが、近いうちに転勤や同居の予定があるなら、急いで移る必要はないかもしれません。
また、通勤時間、周辺の環境、部屋の広さ、建物の設備など、金額以外の条件も暮らしやすさに関わります。
毎月いくら下がるかだけでなく、その状態をどれくらい続けられるかまで確認して判断しましょう。
家賃をすぐに変えられない場合はほかの固定費から整える
契約期間や勤務先との距離を考えると、今すぐ引っ越すのが難しいこともあります。
その場合は家賃を無理に動かそうとせず、更新時期までに住み替えの条件を整理しながら、変更しやすい固定費から整える方法が現実的です。
- 次回の契約更新日と、更新時に必要となる費用を確認します。
- 希望する家賃の上限、通勤時間、必要な広さを書き出します。
- 候補地域の募集情報を定期的に見て、相場感をつかみます。
- 引っ越しに備え、初期費用の目安を少しずつ確保します。
更新の案内が届いてから慌てて探すと、比較する時間が足りなくなりやすいため、数か月前から情報を集めておくと選択肢を持ちやすくなります。
更新を希望する場合は、契約条件について管理会社や貸主へ相談できることもありますが、希望どおりになるとは限らないため、現在の条件を前提に計画しておきましょう。
家賃は一度整えると毎月の負担に影響するからこそ、焦って決めず、生活の安定を保ちながら節目に見直すことが大切です。
通信費は料金プラン・不要なオプション・ネット回線を整理すると下げやすい
通信費を抑えるには、スマホのデータ使用量、契約中の有料オプション、自宅のネット回線を順番に確認するのが近道です。
契約内容が現在の使い方に合っていない場合は、通信環境を大きく変えなくても毎月の負担を下げられる可能性があります。
ただし、料金だけで決めず、通話の頻度や通信の安定性も確認しながら選びましょう。
毎月のデータ使用量に合うスマホプランを選ぶ
まずは契約先の会員ページやスマホの設定画面を開き、直近3か月程度のデータ使用量を確認します。
月によって使用量が変わるため、1か月だけで判断せず、少ない月と多い月の両方を見ることが大切です。
毎月使い切れないほどデータ容量が余っているなら、容量の小さいプランへ変更する余地があります。
| 使い方 | 確認したいポイント | 検討しやすい方向 |
|---|---|---|
| 自宅や職場の無線通信を使うことが多い | 外出先でのデータ使用量 | 容量が少なめのプラン |
| 動画や音楽を外出先で楽しむ | 月ごとの使用量の差 | 余裕のある容量のプラン |
| 通話をよく利用する | 通話時間と通話回数 | 通話定額を含めた総額 |
| 月によって使用量が変わる | 容量超過時の料金や通信条件 | 段階制や容量変更がしやすいプラン |
データ容量が少ないプランでも、容量の追加購入が続くと結果的に負担が増える場合があります。
外出先で地図や動画をよく使う人は、普段の使用量に少し余裕を持たせると安心です。
プランを比較するときは、基本料金だけでなく、通話料や割引の適用条件、容量を超えた後の扱いまで含めて確認しましょう。
使っていない有料オプションを解約する
スマホの契約時に付けたオプションが、そのまま残っていることもあります。
明細を開き、基本料金以外に毎月支払っている項目を一つずつ確認してみましょう。
- 一定時間または回数の通話が定額になるサービス。
- 端末の修理や交換に備える補償サービス。
- 留守番電話や迷惑電話対策などの通話関連サービス。
- 動画、音楽、電子書籍などの付帯サービス。
- 遠隔操作によるスマホのサポートサービス。
- データの保存や追加容量に関するサービス。
名称だけでは内容が分かりにくい場合は、契約先の会員ページで利用条件を確認します。
使っていないからと一括で外すのではなく、解約後に困らないかを項目ごとに判断することが大切です。
特に端末補償は、端末の使用年数や買い替え予定、故障時に自分で費用を用意できるかを考えて決めましょう。
また、オプションを外すことでセット割引の条件から外れる場合もあるため、変更後の月額を確認してから手続きすると安心です。
スマホ回線と自宅のネット回線が重複していないか確認する
スマホが大容量プランで、自宅にも固定のネット回線がある場合は、用途が重なっていないか確認します。
どちらか一方が不要とは限りませんが、実際の利用状況によっては契約を整理できることがあります。
- 自宅のネット回線を使っている機器の数を確認する。
- パソコンでのオンライン会議や大容量通信の頻度を確認する。
- スマホの共有接続で必要な通信をまかなえるか考える。
- 住居に無料または家賃込みのネット設備がないか確認する。
- スマホと自宅回線のセット割引を含めた合計額を比べる。
動画視聴やオンラインゲーム、在宅勤務が多い場合は、固定回線を残したほうが通信の安定につながることがあります。
一方、自宅でインターネットをほとんど使わず、スマホだけで十分な場合は、固定回線の必要性を見直せます。
反対に、自宅では固定回線を中心に使い、外出先でのデータ使用量が少ないなら、スマホの容量を下げる方法もあります。
固定回線を変更または解約する前には、契約期間、手続きにかかる費用、機器の返却、スマホ側の割引への影響を確認してください。
スマホと自宅回線を別々に見るのではなく、通信費の合計と使いやすさを並べて比較すると、無理のない見直しにつながります。
サブスクや定額サービスは、利用頻度が低いものを止めて必要なものを残す
サブスクや定額サービスは、契約数が増えるほど毎月の負担に気づきにくくなるため、利用頻度の低いものから整理すると生活費を抑えやすくなります。
すべてを止めるのではなく、よく使うものや暮らしの楽しみになっているものは残し、支払額に見合っていないものだけを見直すのが無理なく続けるコツです。
月額が小さくても年間では大きな金額になりやすい
動画や音楽の配信、ゲーム、電子書籍、アプリ、オンラインストレージなどは、一つひとつの月額が小さいと気軽に契約しやすいサービスです。
しかし、複数の契約が重なると、年間ではまとまった支出になることがあります。
| 毎月の支払額 | 1年間の支払額 |
|---|---|
| 500円 | 6,000円 |
| 1,000円 | 12,000円 |
| 3,000円 | 36,000円 |
たとえば、あまり使っていない月額500円のサービスが四つあれば、合計は月2,000円、年間では24,000円になります。
月額だけでなく「今後1年間でいくら支払うか」に置き換えると、継続する価値があるか判断しやすくなります。
似た機能を持つサービスを複数契約している場合は、利用回数や使いやすさを比べ、一つにまとめられないか考えてみましょう。
年払いは月あたりの金額が抑えられる場合もありますが、途中で使わなくなる可能性があるなら、金額だけで選ばず利用見込みも確認することが大切です。
無料期間後に継続しているサービスを確認する
無料体験や初月割引をきっかけに登録し、そのまま有料契約へ移行しているサービスがないか確認してみましょう。
登録したこと自体を忘れていたり、アプリを削除しただけで契約手続きは継続していたりする場合があります。
- クレジットカードや決済サービスの利用履歴を数か月分確認します。
- スマートフォンのアプリ内課金や定期購入の一覧を確認します。
- メールで「登録」「無料体験」「更新」などの語を検索します。
- 利用した時期を思い出せないサービスは、アプリや会員ページで履歴を確認します。
- 継続しないものは、次回の更新日や手続き方法を確認して整理します。
アプリを端末から削除しただけでは、定期購入が停止されないことがあります。
手続き後は、契約状況が終了予定になっているか、確認メールが届いているかまで見ておくと安心です。
また、保存している写真やデータ、会員特典、保有しているポイントなどが使えなくなる場合もあるため、必要な対応を済ませてから手続きを進めましょう。
無料体験を新しく利用するときは、登録した時点で更新日をカレンダーに入れておくと、継続するかを忘れずに判断できます。
趣味や息抜きにつながるサービスは予算内で残す
生活費を抑えたいからといって、楽しみにしているサービスまで一律に止める必要はありません。
動画や音楽、ゲームなどが毎日の息抜きになっているなら、利用頻度と満足度を確認したうえで残す選択もできます。
判断に迷ったときは、次の基準で仕分けると整理しやすくなります。
- 残す候補:週に何度も使い、暮らしの楽しみや利便性につながっているものです。
- いったん止める候補:最近ほとんど使っておらず、必要になれば再登録しやすいものです。
- 比較する候補:似た内容のサービスと重複しており、どちらか一方で足りるものです。
複数の動画配信サービスを使っているなら、見たい作品がある月だけ契約するなど、時期をずらす方法もあります。
毎月使えるサブスク予算を決め、その範囲で優先順位の高いものを選べば、我慢だけに頼らず支出を整えられます。
「安いから続ける」ではなく、「今の自分が実際に使っているか」で判断することが、必要なサービスを残しながら無理なく生活費を抑えるポイントです。
食費は自炊だけに頼らず、買い方と選び方を変えると続けやすい
一人暮らしの食費は、毎日自炊しようと頑張るよりも、外食や総菜を含めて予算内に収める仕組みを作るほうが無理なく抑えられます。
食材を余らせないことと、予定外の買い物を減らすことを意識すれば、忙しい日があっても続けやすくなります。
食事の量や内容を極端に変えるのではなく、自分の生活リズムに合った買い方を見つけましょう。
外食・コンビニ・デリバリーの回数と予算を決める
外食やコンビニ、デリバリーは便利ですが、何となく利用していると食費が膨らみやすくなります。
すべて控えるのではなく、月に使える金額や週ごとの利用回数を先に決めておくことがポイントです。
| 利用場面 | 決めておきたいルール |
|---|---|
| 外食 | 友人との予定や仕事で遅くなる日に優先する |
| コンビニ | 買う物を決め、飲み物や菓子の追加を控える |
| デリバリー | 利用日と上限額を決め、手数料を含む合計を確認する |
たとえば、平日の昼食を毎回外で買うのではなく、数日は弁当や持参した主食に置き換えるだけでも調整できます。
利用する日は楽しみ、利用しない日は家にある物で済ませるようにすると、我慢が続く感覚を抑えられます。
疲れている日に備えて、すぐ食べられる物を家に用意しておくと、予定外の注文も減らしやすくなります。
冷凍食品や総菜も活用して食材を使い切る
自炊は食費を整える方法の一つですが、食材を使い切れなければ、かえって負担が増えることがあります。
一人分を作るのが難しい日には、冷凍食品や総菜、市販の下処理済み食材も上手に組み合わせましょう。
- 冷凍野菜を汁物や炒め物に少量ずつ加えます。
- 総菜にご飯や汁物を組み合わせ、すべてを買うより出費を抑えます。
- 肉や魚は一食分ずつ分け、早めに冷凍します。
- 多めに作った料理は、保存できる期間を確認して小分けにします。
商品を選ぶときは価格だけでなく、内容量や食べ切れる量、調理にかかる手間まで含めて比べることが大切です。
少し割高に見える小容量の商品でも、余らせずに使えるなら、一人暮らしでは選びやすい場合があります。
作る料理を増やすより、買った食材の使い道を二つほど考えておくと、食品を残しにくくなります。
買い物リストを作り、空腹のまま買い物に行かない
スーパーへ行く前に冷蔵庫や冷凍庫を確認し、必要な物だけを買い物リストにまとめましょう。
献立を細かく決めるのが難しい場合は、「主食」「主菜になる食材」「野菜」「朝食用」のように用途で分けても構いません。
- 家に残っている食材を確認します。
- 数日以内に食べる物を大まかに決めます。
- 必要な量だけリストに書きます。
- 店内ではリストを優先し、追加する場合も一つまでなど基準を設けます。
空腹のまま買い物に行くと、すぐ食べられる物や予定になかった物へ手が伸びやすくなります。
可能であれば食後に出かけるか、軽く食べてから買い物をすると、落ち着いて選びやすくなります。
特売品も、使い切る予定がなければ無理に買わず、安さより必要性を優先することが食費の安定につながります。
食事量や栄養を極端に減らさない
食費を抑えたいときでも、食事を抜いたり、同じ物だけで済ませたりする方法は長続きしにくいでしょう。
主食、肉・魚・卵・大豆製品などのおかず、野菜や海藻を使った一品を、できる範囲で組み合わせると選びやすくなります。
毎食すべてを整えるのが難しければ、一日や数日単位で食事内容を振り返る方法もあります。
節約のために量を減らしすぎると、後から間食や追加購入が増えることもあるため、まずは必要以上に買っている物や余らせている食材から見直しましょう。
食費は「できるだけ使わない」のではなく、「食べ切れる量を必要な範囲で買う」と考えることが、無理なく続けるコツです。
光熱費と日用品費は、契約内容と買いすぎを見直して抑える
光熱費は、こまめな我慢を重ねるより、現在の料金プランと生活時間が合っているかを確認するほうが見直しやすい支出です。
日用品費は、家にある在庫を把握し、使い切れる量だけ買うことで無理なく抑えられます。
契約・使い方・在庫の三つを順番に確認すると、暮らしの快適さを大きく損なわずに支出を整えられるでしょう。
電気やガスの料金プランが生活時間に合っているか確認する
電気やガスの料金プランには、使用量に応じて料金が変わるものや、特定の時間帯に特徴があるものなどがあります。
日中は外出が多いのか、在宅勤務で昼間も電気を使うのかによって、合いやすいプランは異なります。
まずは請求書や契約先の会員ページを開き、直近数か月の使用量と契約内容を確認しましょう。
| 確認する項目 | 見るポイント |
|---|---|
| 電気を多く使う時間帯 | 朝・昼・夜のどこに偏っているか |
| 契約容量 | 生活に対して大きすぎないか |
| 料金プラン | 現在の在宅時間や使用量に合っているか |
| 付帯サービス | 使っていないサービスが含まれていないか |
| 変更時の条件 | 手数料や契約期間などがあるか |
料金だけでなく、支払い方法、問い合わせ先、契約期間なども含めて比較することが大切です。
一時的な特典だけで決めず、特典終了後も負担を抑えられるかを確認してください。
季節によって使用量は変わるため、可能であれば一か月分だけでなく、前年の同じ時期や年間の使用実績も見て判断しましょう。
冷暖房や給湯は我慢しすぎず設定と使い方を整える
冷暖房や給湯は光熱費に影響しやすい一方で、極端に使用を控えると生活の快適さを損ねやすくなります。
暑さや寒さを無理に我慢するのではなく、設定と使い方の無駄を減らすことを優先しましょう。
- 冷暖房を使う部屋を絞り、扉を閉めて空気が逃げにくい状態にします。
- カーテンやブラインドを使い、窓から入る日差しや冷気を調整します。
- エアコンのフィルターは、取扱説明書を確認しながら定期的に手入れします。
- 室外機の周囲には物を置きすぎず、空気の流れを妨げないようにします。
- 使っていない部屋の照明や換気扇は、必要性を確認して消します。
給湯では、お湯を出したままにする時間を減らすだけでも、ガスや電気に加えて水の使用量を整えやすくなります。
シャワー中に髪や体を洗うときは一度止め、必要な場面で再び出す方法なら取り入れやすいでしょう。
浴槽を使う場合は、入浴する時間を近づけると追いだきの回数を減らしやすくなります。
ただし、設備によって適した使い方は異なるため、設定変更や手入れの前には取扱説明書を確認してください。
日用品は在庫を確認してから必要な分だけ買う
洗剤、ティッシュ、シャンプーなどの日用品は、一つずつの金額が小さくても、重複して買うと支出が積み重なります。
安くなっているたびに補充するのではなく、開封済みの物と未開封の在庫を確認してから買う習慣をつけましょう。
- 洗面所、浴室、キッチンなど、日用品を置いている場所を確認します。
- 同じ用途の物を一か所にまとめ、未開封の数を把握します。
- 「予備は一つまで」など、品目ごとに在庫の上限を決めます。
- 残りが少なくなった物だけを買い物メモに追加します。
大容量品やまとめ売りは、単価が低く見えても、保管場所を圧迫したり、使い切る前に好みが変わったりすることがあります。
使用頻度が高く、確実に使い切れる物に限って選ぶと失敗を減らしやすいでしょう。
似た用途の商品を複数持っている場合は、新しい物を増やす前に手元の物から使い切ります。
日用品は安く買うことより、余らせずに使い切ることを意識すると、毎月の支出が安定しやすくなります。
交際費と趣味代はゼロにせず、月の上限を決めて楽しむ
交際費と趣味代はすべて削るのではなく、無理なく使える月の上限を決め、その範囲で楽しむのがおすすめです。
大切な人との予定や好きなことに使うお金を残しておくと、生活費の見直しによる窮屈さを感じにくくなります。
毎月同じ金額に固定するのが難しい場合は、予定に合わせて配分を変えても構いません。
大切な予定に使うお金を先に確保する
友人との食事、恋人との外出、好きな作品のイベントなど、参加したい予定がある月は、必要なお金を先に確保しましょう。
予定を考えずに日々の買い物や外食を続けると、月末に大切な誘いを断らなければならない場合があります。
優先したい予定から予算を割り当て、残った金額を普段の交際費や趣味代にすると、使いどころが明確になります。
- 今月参加したい食事会、外出、イベントなどを書き出します。
- 日程と必要になりそうな金額を確認します。
- 優先度の高い予定に使うお金を先に分けます。
- 残りの予算を、予定外の誘いや日常的な趣味に配分します。
交際費と趣味代を合わせて管理しても、それぞれに上限を設けても問題ありません。
誘いが多い人は交際費を厚めにし、一人で楽しむ趣味を大切にしたい人は趣味代を多めにするなど、自分の過ごし方に合わせて調整できます。
急な誘いを楽しみたい場合は、上限の一部を「予定外の外出用」として残しておくと対応しやすいでしょう。
参加費以外にかかる移動費や飲食費も予算に入れる
イベントやレジャーの予算を考えるときは、チケット代や参加費だけで判断しないことが大切です。
会場までの交通費、現地での飲食費、荷物を預ける費用などを含めると、想定より支出が増えることがあります。
予定にかかる金額は「参加費」ではなく「帰宅までの合計額」で見積もると、予算を超えにくくなります。
| 予定 | 確認したい費用 |
|---|---|
| 友人との食事 | 飲食代、交通費、二次会の費用 |
| 映画や展示 | 入場料、交通費、飲食費 |
| ライブやイベント | 参加費、交通費、飲食費、手荷物関連の費用 |
| 遠方への外出 | 往復の移動費、宿泊費、現地での食事代 |
費用が大きくなりそうな予定は、移動手段や集合時間を早めに確認しておくと選択肢を比較しやすくなります。
現地での飲食や追加購入については、「ここまでは使ってよい」という金額を決めておくと、その場の雰囲気に流されにくくなります。
ただし、予定どおりにならないこともあるため、見積もった合計額に少し余裕を持たせておくと安心です。
無料または低予算で楽しめる選択肢を増やす
交際費や趣味代を抑えるには、外出や趣味そのものを減らすのではなく、お金をあまりかけずに楽しめる選択肢を持っておくことが役立ちます。
毎回高めの飲食店や有料施設を選ばなくても、相手と相談しながら過ごし方を変えれば、交流する時間は確保できます。
- 公園や街を散歩しながら会話を楽しみます。
- 図書館で本や雑誌を読み、興味のあることを探します。
- 地域の催しや無料で入れる展示を調べます。
- 自宅で映画鑑賞やゲームを楽しみます。
- 飲食店ではなく、昼食後のカフェなど短時間の予定を提案します。
- 写真、筋力トレーニング、散策など、繰り返し楽しみやすい趣味を取り入れます。
低予算の予定だけに偏らせる必要はなく、お金をかける日とかけない日を組み合わせるのが続けるコツです。
たとえば、月に一度は楽しみにしている外出を優先し、それ以外の休日は散歩や自宅での趣味を中心にすると、満足感を残しながら上限を守りやすくなります。
月の途中で使いすぎたと感じたときも、その後の予定をすべて断るのではなく、無料または低予算の過ごし方へ切り替えて調整しましょう。
健康・仕事・住まいの安心につながる支出は削りすぎない
生活費を抑えるときも、健康を保つための食事や睡眠、収入を支える仕事関連、住まいの安全に関わる支出は優先して残しましょう。
金額の安さだけで判断せず、減らした場合に生活や仕事へどのような影響があるかを考えることが大切です。
必要な支出まで一律に削るのではなく、目的や利用状況を確認しながら、負担の少ない方法へ整えていきます。
食事、睡眠、衛生に関わる出費を優先する
食事や睡眠、衛生に関わるものは毎日の生活の土台になるため、極端に減らさないようにしましょう。
食費を抑えようとして食事の回数や量を無理に減らすと、体調だけでなく仕事中の集中にも影響することがあります。
安さを優先する場合も、主食だけに偏らず、肉・魚・卵・大豆製品や野菜などを組み合わせられる範囲で選ぶことが大切です。
睡眠についても、合わない寝具を我慢して使い続けるより、使用感や傷みを確認して必要なものを整えたほうがよい場合があります。
高価な寝具をそろえる必要はありませんが、枕や布団、遮光用品、空調など、休みやすい環境に関わるものまで削りすぎないようにしましょう。
| 優先したい支出 | 確認したいこと |
|---|---|
| 日々の食事 | 量を減らしすぎず、食品の種類が極端に偏っていないか |
| 寝具や室温の調整 | 傷みや使いにくさを放置していないか |
| 洗剤や衛生用品 | 生活に必要な量まで減らしていないか |
| 鍵や住宅設備の不具合への対応 | 安全に関わる問題を先延ばしにしていないか |
また、歯や体の気になる状態があるときに、費用だけを理由に長く放置するのは避けたいところです。
受診するか迷う場合は、地域の相談窓口や医療機関へ問い合わせ、費用や利用できる制度を確認する方法もあります。
健康や住まいの安全に関する支出は、「なくす」のではなく「必要な範囲を見極める」ことを意識しましょう。
通勤や仕事道具など収入を支える支出を確保する
通勤費や仕事道具、身だしなみに必要な費用など、働き続けるための支出も先に確保しておきます。
勤務先から交通費が支給される場合は、支給条件や申請方法、対象となる経路を確認しましょう。
自己負担があるときも、安さだけを理由に移動時間や乗り換えが大きく増える経路を選ぶと、負担が続きにくい可能性があります。
パソコン、作業着、靴、工具などを自分で用意する仕事では、購入費だけでなく修理や買い替えの費用も想定しておくと安心です。
- 仕事に必要な機能や勤務先の指定を確認してから購入します。
- 使用頻度が低いものは、勤務先で借りられないか確認します。
- 毎日使う靴やかばんは、価格だけでなく耐久性や使いやすさも比べます。
- 通信機器やソフトは、仕事用として本当に必要な範囲を整理します。
仕事に欠かせないものを後回しにすると、急な故障や買い替えで一度に大きな負担が生じることがあります。
収入を得るために必要な支出は、単なる出費ではなく、生活を維持するための土台として扱いましょう。
保険は内容を確認し、必要性が分からない場合は専門家に相談する
保険料は家計への負担だけを見てすぐに減らすのではなく、現在の保障内容と自分が備えたいリスクを確認して判断します。
就職や転職、引っ越しなどで生活状況が変わると、以前に選んだ保障が現在の暮らしに合わなくなることもあります。
- 加入中の保険を一覧にし、保険料と保障期間を確認します。
- どのような場合に、いくら受け取れる契約なのかを確認します。
- 公的な保障や勤務先の制度と重なる部分がないか調べます。
- 保障が重複している部分と、不足が気になる部分を分けます。
- 変更や解約の前に、条件や注意事項を契約先へ確認します。
保険は年齢、働き方、貯蓄状況、扶養する家族の有無などによって必要性が異なるため、誰にでも同じ選び方が合うとは限りません。
自分で判断するのが難しい場合は、保険会社の窓口だけでなく、ファイナンシャルプランナーなどの専門家や公的な相談窓口を利用する方法があります。
相談先を選ぶ際は、保有資格、相談料、特定の商品を扱う立場かどうかを事前に確認すると、比較しやすくなります。
生活費を抑える目的は、暮らしの安心を失うことではありません。
健康、仕事、住まいを支える支出は必要な範囲を残し、そのうえで内容の重複や今の生活に合わない部分を整えていきましょう。
生活費を抑えた後は、先取りで貯蓄と急な出費への備えを作る
生活費を見直して生まれた余裕は、そのまま普段使いの口座に残すのではなく、給料日に先取りで貯蓄へ回すと使い込みを防ぎやすくなります。
毎月の貯蓄とは別に、家電の買い替えや冠婚葬祭などに備えるお金も少しずつ用意しておくと、急な支払いで家計が乱れにくくなります。
最初から高い目標を立てず、続けられる金額を決めて月に一度だけ振り返るのがポイントです。
給料日に一定額を別の口座へ移す
「月末に余った分を貯めよう」と考えると、使えるお金が多く見えて貯蓄を後回しにしやすくなります。
そこで、給料が入った直後に一定額を別の口座へ移し、残った範囲で1か月を過ごす仕組みを作ります。
大切なのは金額の大きさより、毎月無理なく続けられることです。
初めは数千円など負担を感じにくい金額から始め、余裕があると分かってから少しずつ増やしてもよいでしょう。
- 毎月確実に入る収入を基準にする
- 給料日の当日または翌日を移動日に決める
- 生活用とは別の口座へ一定額を移す
- 数か月続けた後に金額が適切か確認する
銀行の自動振替や勤務先の積立制度などを利用できる場合は、手作業を減らすことで継続しやすくなります。
収入が月によって変わる人は、固定額を低めに設定し、収入が多かった月だけ追加する方法もあります。
貯蓄を優先するあまり生活に必要なお金が足りなくなる場合は、先取り額が今の家計に合っていない可能性があるため、無理のない水準へ調整しましょう。
家電の買い替えや冠婚葬祭などの特別支出も見込む
毎月発生するわけではないものの、いずれ必要になりやすいお金は「特別支出」として分けて考えます。
冷蔵庫や洗濯機の買い替え、冠婚葬祭、帰省、賃貸契約の更新などを通常の生活費だけで支払うと、その月の負担が急に大きくなることがあります。
想定できる支出は、金額と時期を大まかに見積もり、毎月少しずつ積み立てておきましょう。
| 特別支出の例 | 見積もり方 | 備え方 |
|---|---|---|
| 家電の買い替え | 所有している家電と使用年数を確認する | 優先度の高い家電から積み立てる |
| 冠婚葬祭 | 過去の支出や移動費を参考にする | 使わなかった月も一定額を残す |
| 帰省や旅行 | 交通費と宿泊費を含めて考える | 予定月までの月数で分ける |
| 住まいの更新 | 契約書で時期と必要費用を確認する | 更新時期から逆算して準備する |
特別支出用のお金は、普段の貯蓄とは目的を分けて管理すると、使ってよいお金かどうか判断しやすくなります。
すべてを正確に予測する必要はなく、まずは今後1年ほどで発生しそうな予定を書き出すだけでも備えやすくなります。
予定外の出費に備えるお金は、必要なときに取り出しやすい場所で管理する方法が考えられます。
月に一度だけ予算と実際の支出を振り返る
家計を毎日細かく確認すると負担になりやすいため、振り返りは月に一度でも構いません。
確認する日は給料日前や月末などに固定し、予算と実際の支出に大きな差がなかったかを見ます。
- 先取りした金額を無理なく維持できたか
- 特別支出の積み立てを予定どおり行えたか
- 予算を超えた項目に一時的な理由があったか
- 翌月に予定されている大きな支払いはないか
予算を超えた月があっても、すぐに失敗と考える必要はありません。
一時的な出費なのか、毎月同じように増えているのかを分けて考え、繰り返す場合だけ予算や先取り額を調整します。
生活費を抑えて生まれた余裕を貯蓄と特別支出の備えに振り分ければ、節約が我慢だけで終わらず、暮らしの安心につながります。
まとめ
この記事のポイントをまとめます。
- 固定費と利用していないサービスから見直すと、無理なく生活費を抑えやすい
- 口座や決済の履歴を確認し、支出を固定費・変動費・特別支出に分ける
- 家賃は管理費や通勤費も含め、更新や引っ越しのタイミングで見直す
- 通信費はデータ使用量、不要なオプション、ネット回線の順に確認する
- サブスクは利用頻度と満足度を基準に、必要なものだけを残す
- 食費は自炊にこだわらず、食材の余りや予定外の買い物を減らす
- 光熱費と日用品費は、契約内容や使い方、在庫を確認して整える
- 交際費や趣味代はゼロにせず、月の上限を決めて楽しむ
- 健康・仕事・住まいの安心につながる支出は削りすぎない
- 見直しで生まれた余裕は、先取りで貯蓄と急な出費への備えに回す
一人暮らしの生活費を抑えるために、食事や趣味を一度に我慢する必要はありません。
まずは直近1〜3か月の支払いを振り返り、使っていないサービスや今の暮らしに合わない契約がないか確認してみましょう。
小さな出費を細かく気にするより、毎月自動で支払っている固定費から整えるほうが、負担を感じにくく効果も続きやすくなります。
一方で、健康や仕事、住まいの安心、大切な人との時間に必要なお金は、無理に削らなくても大丈夫です。
減らす支出と残したい支出を分け、自分が心地よく続けられる予算を作ってください。
まずは一つだけ見直し、浮いた分を少額でも別の口座へ移すことから始めてみましょう。
月に一度ゆっくり振り返れば、自分に合った無理のない家計へ少しずつ近づけます。